- El seguro de coche eléctrico puede partir de 150 euros anuales y alcanzar al menos 350 euros en una póliza a todo riesgo.
- Batería, cable de recarga y asistencia por falta de energía son coberturas que conviene revisar antes de contratar un seguro.
- Qué tener en cuenta a la hora de elegir seguros de coche para vehículos eléctricos
El mercado de los vehículos eléctricos está ganando peso en España y las compañías de seguros están adaptando sus productos a esta nueva realidad. Las ventas de coches eléctricos en España ya han alcanzado las 91.821 unidades matriculadas en lo que va del año 2026, lo que representa el 10,7% del mercado total de turismos nuevos.
Esta evolución también modifica las necesidades de protección. La batería puede representar cerca del 40% del valor del automóvil y las reparaciones llegan a ser hasta un 45% más caras que en los modelos de combustión. Por ese motivo, el precio de la póliza no es el único elemento que conviene comprobar antes de contratar un seguro de coche eléctrico.
Seguro de coche eléctrico: qué debe cubrir
La batería ocupa una posición central en este tipo de pólizas. Su protección debería contemplar daños accidentales, robo y deterioro prematuro, especialmente por el elevado coste que puede tener este componente dentro del vehículo. También resulta relevante comprobar qué condiciones establece la compañía ante una avería.
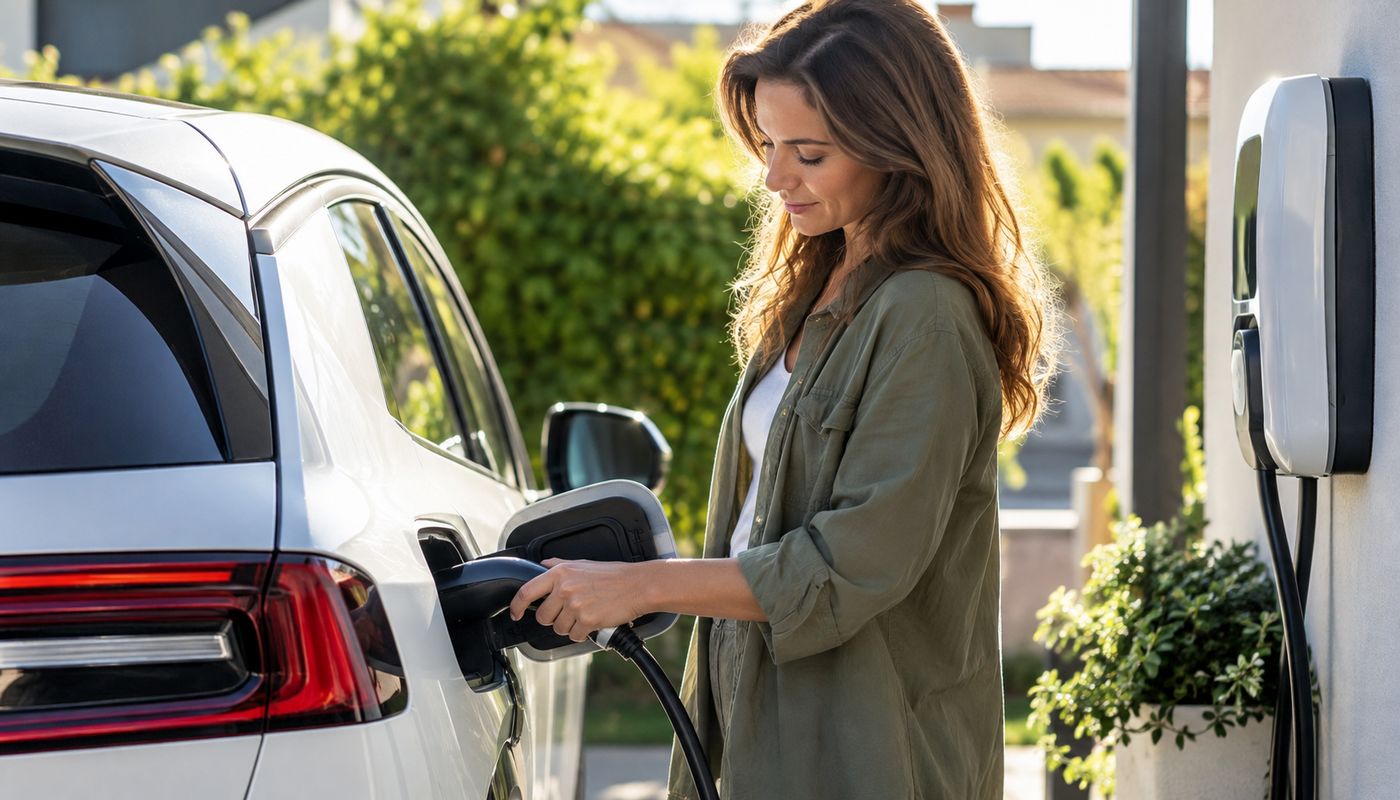
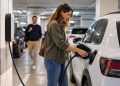
El cable de carga merece una atención específica porque puede sufrir robos, actos vandálicos o daños derivados de un incendio. Algo similar ocurre con los equipos instalados en una vivienda, que pueden quedar expuestos a sobrecargas, problemas eléctricos o sustracción de determinados componentes.
La asistencia también cambia respecto a un automóvil convencional. Ante una batería descargada, el seguro puede ofrecer traslado hasta un punto de recarga o energía directamente en el lugar de la avería. Las pólizas destinadas a estos vehículos también pueden contemplar daños eléctricos, incendios, responsabilidad civil relacionada con cargadores ajenos y acceso a talleres especializados.
Seguros para patinetes eléctricos: cuánto cuestan, cómo y dónde contratar una póliza
Seguro de coche eléctrico: precios y diferencias
El coste anual depende del producto contratado y del perfil del conductor. Un seguro a terceros básico para coche eléctrico puede comenzar en torno a los 150 euros, mientras que una póliza a todo riesgo parte aproximadamente de 350 euros. La cifra final varía según factores como la experiencia al volante y el historial de siniestros.
El valor del vehículo y su depreciación también intervienen en el cálculo. A ello se suman el precio de las piezas y la disponibilidad de profesionales especializados. La edad del conductor y su lugar de residencia completan algunos de los elementos utilizados por las aseguradoras para establecer la prima.
Los datos aportados sitúan en torno al 25% el sobrecoste de asegurar un coche eléctrico frente a uno de combustión. Entre las razones figura el precio de las reparaciones, que puede aumentar hasta un 45%, además de la necesidad de recurrir en determinados casos a técnicos con formación específica.
Qué ofrecen Mapfre, AXA, Mutua Madrileña, Allianz, Reale y Zurich
Mapfre incorpora protección específica para la batería y asistencia con recarga en carretera cuando el vehículo se queda sin energía. Su póliza estándar, según la información disponible, deja fuera el cable de recarga, que debe añadirse, y presenta primas más elevadas.
AXA plantea una alternativa con primas económicas y coberturas para coches eléctricos dentro de su modalidad Eco Kit. Mutua Madrileña, por su parte, ofrece asistencia prioritaria en carretera para estos vehículos, aunque el cable tampoco figura entre las garantías estándar y el precio resulta más elevado.
Allianz adapta sus seguros generales con servicios como recarga móvil ante una batería descargada y protección de los equipos domésticos de carga. Reale contempla soluciones específicas para eléctricos e híbridos enchufables, incluida la indemnización por robo del cable.
Zurich dispone de protección para batería y cable, además de una amplia red de talleres. Su oferta también contempla el reembolso del uso de cargadores públicos cuando una avería afecta al sistema de carga instalado en casa.
La (gran) diferencia de precio entre asegurar un coche eléctrico y uno de combustión
Cómo pagar menos por el seguro de coche eléctrico
Comparar únicamente la prima puede llevar a elegir una póliza que después obligue a contratar garantías adicionales. Por eso conviene comprobar qué sucede con la batería, el cable, el cargador doméstico y la asistencia cuando el automóvil se queda sin energía.
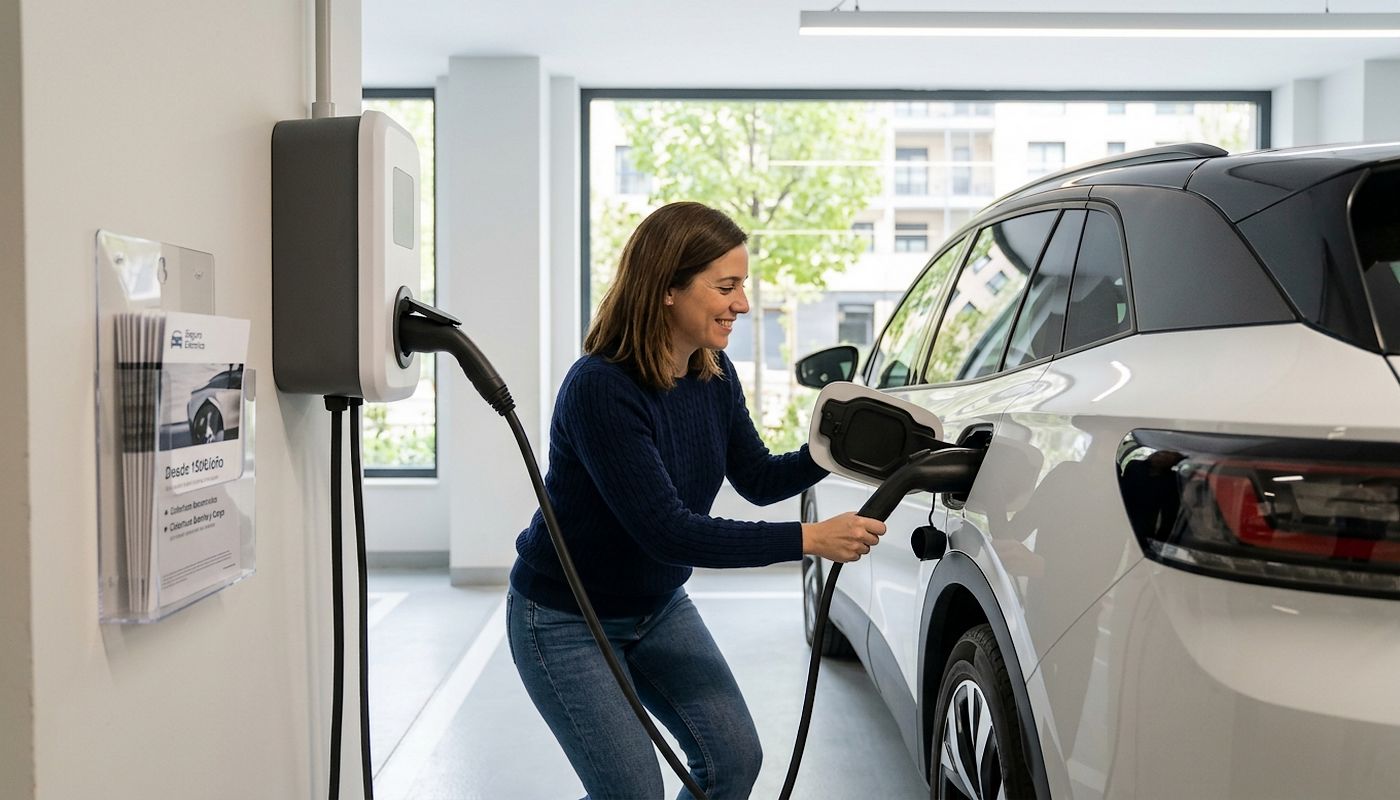
Las condiciones pueden cambiar entre compañías y también dentro de una misma póliza. Revisar el seguro de forma periódica permite comprobar si el precio continúa ajustado y si las garantías contratadas responden al uso que se hace del vehículo.
Los descuentos son otro elemento que puede reducir la factura. Algunas aseguradoras aplican bonificaciones vinculadas al historial de siniestralidad o a la instalación de sistemas domésticos de carga. Comparar esas condiciones junto con las coberturas permite conocer el coste real antes de firmar el seguro de coche eléctrico.
Te puede interesar…
- El Tribunal Supremo lo confirma: lo que necesitas para instalar un cargador en tu plaza de garaje sin pedir permiso a tus vecinos
- El nuevo coche eléctrico de BYD le pone fecha a sus casi 900 km de autonomía: costará poco más de 40.000 euros y llegará el 23 de septiembre
- El Porsche Cayenne Electric ya se puede cargar sin cables: hasta 11 kW y añade 105 colores disponibles y puertas eléctricas

Soy una periodista madrileña con más de 25 años de experiencia. Cursé los estudios de periodismo en el Centro de Estudios Universitarios San Pablo CEU. A lo largo de mi trayectoria profesional he trabajado en medios como Motor 16, Km77, Car & Driver o Quad & Jet, y he colaborado con departamentos de prensa como el de BMW.