Elegir entre los distintos seguros de coche ya no se reduce a buscar la prima más baja. En 2027 conviven en la carretera conductores recién salidos de la autoescuela, flotas familiares con dos vehículos y un parque eléctrico que crece cada año, y cada uno de esos perfiles necesita una protección distinta. La póliza adecuada es la que encaja con tres variables: quién conduce, qué coche tiene y cómo lo usa.
| En resumen: cuanto más nuevo y valioso es el coche, y menos experiencia tiene quien lo conduce, más sentido tiene subir de modalidad. Un vehículo con años y un conductor veterano suelen estar bien cubiertos con un terceros, básico o ampliado. |
¿Por qué tu perfil determina el seguro de coche que necesitas?
Qué datos valora una aseguradora al calcular el precio
Cualquier seguro de auto se tarifica con los mismos ingredientes: edad, años de carné, historial de siniestros, código postal, marca, modelo, potencia y antigüedad del vehículo. A esto se suman el uso declarado y los conductores que figuran en la póliza.
Perfil del conductor frente a características del vehículo
El conductor indica la probabilidad de tener un siniestro; el coche, lo que costará repararlo. Por eso un novel con un utilitario usado y un veterano con un eléctrico recién estrenado pueden pagar primas parecidas por motivos opuestos.
El uso real del coche: kilómetros, trayectos y aparcamiento
No es lo mismo hacer 5.000 kilómetros al año por ciudad que 30.000 por autovía, ni dormir en garaje que en la calle. Conviene declarar estos datos con exactitud: si no coinciden con la realidad, la compañía puede reducir la indemnización.
Tipos de seguro de coche: de terceros a todo riesgo
Seguro a terceros básico
Incluye la responsabilidad civil obligatoria y la voluntaria, y suele sumar defensa jurídica y asistencia en carretera. No cubre los daños del propio coche.
Seguro a terceros ampliado
Añade lunas, robo e incendio y, en muchas pólizas, daños por fenómenos atmosféricos. Es el punto intermedio más habitual.
Todo riesgo con franquicia
Cubre también los daños propios, pero el asegurado asume una cantidad fija en cada parte. A mayor franquicia, menor prima.
Todo riesgo sin franquicia
La protección más completa y también la más cara: la aseguradora paga la reparación íntegra, sea quien sea el culpable.
Tabla comparativa de modalidades de seguro de coche
| Modalidad | Coberturas habituales | Nivel de protección | Para quién suele encajar |
| Terceros básico | RC obligatoria y voluntaria, defensa jurídica, asistencia | Básico | Coches con muchos años y poco valor |
| Terceros ampliado | Lo anterior + lunas, robo e incendio | Medio | Coches de 5 a 10 años o que duermen en la calle |
| Todo riesgo con franquicia | Lo anterior + daños propios con un importe a cargo del asegurado | Alto | Coches recientes y conductores con buen historial |
| Todo riesgo sin franquicia | Todas las anteriores sin coste por siniestro | Máximo | Coches nuevos, financiados o de alto valor |
¿Qué seguro de coche encaja con cada perfil de conductor?
Conductor novel o menor de 25 años
Paga más por estadística. Si el coche es nuevo, un todo riesgo con franquicia equilibra protección y precio; si es de segunda mano, un terceros ampliado suele bastar.
Conductor experimentado con buen historial
Su bonificación le permite elegir con más margen, por ejemplo una franquicia más alta a cambio de una prima menor.
Uso urbano y pocos kilómetros al año
El riesgo está en los roces de aparcamiento y en el robo. Un terceros ampliado o un todo riesgo con franquicia cubren bien ese escenario.
Uso intensivo o desplazamientos largos frecuentes
Más kilómetros significan más exposición. Aquí pesan la asistencia desde el kilómetro 0 y el vehículo de sustitución.
Familias con coche nuevo o de alto valor
Todo riesgo, idealmente con indemnización a valor de nuevo durante los primeros años y protección del conductor.
| Perfil | Modalidad recomendada | Coberturas a priorizar | Qué vigilar |
| Novel / menor de 25 | Todo riesgo con franquicia o terceros ampliado | Asistencia, defensa jurídica | Declararse como conductor principal |
| Experimentado | Según el valor del coche | Bonificación por historial | No pagar coberturas que no usa |
| Uso urbano | Terceros ampliado | Lunas, robo | Lugar de aparcamiento |
| Uso intensivo | Todo riesgo con franquicia | Asistencia desde km 0, vehículo de sustitución | Límites de kilometraje |
| Familia con coche nuevo | Todo riesgo sin franquicia | Valor de nuevo, accidentes del conductor | Conductores ocasionales |
| Coche eléctrico o híbrido | Todo riesgo | Batería, cable de carga, asistencia sin autonomía | Exclusiones por desgaste |
¿Y si tu coche es eléctrico o híbrido?
Qué cambia al asegurar un coche electrificado
Sube el valor del vehículo y el coste de reparación: las averías de alta tensión exigen talleres especializados y piezas más caras, algo que se refleja en la prima.
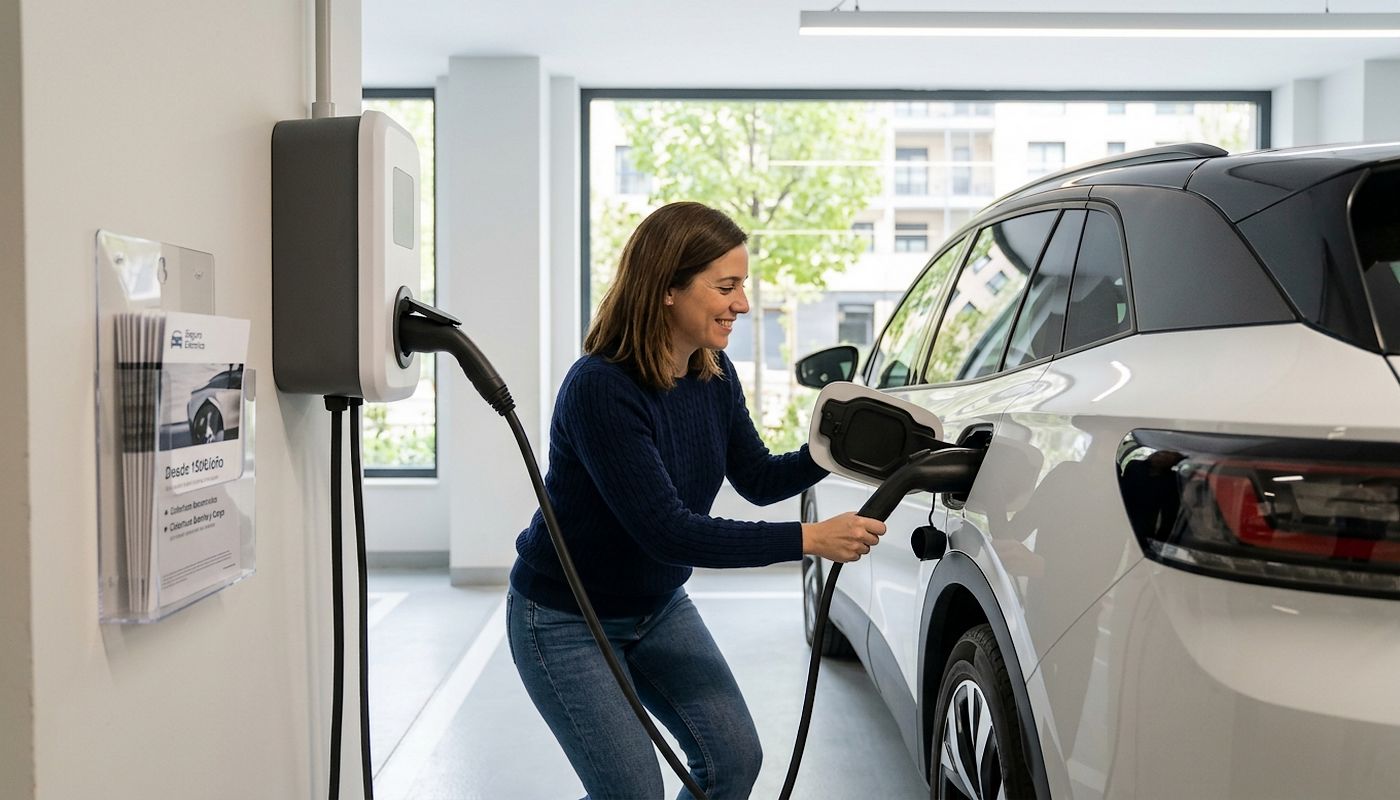
Batería, cable de carga y asistencia por falta de autonomía
Son las tres coberturas que más diferencian una póliza de otra: daños accidentales en la batería (no su desgaste natural), robo o rotura del cable de carga y remolque hasta el punto de recarga más cercano si el coche se queda sin energía.
Por qué suele interesar una cobertura más amplia
La batería representa una parte importante del valor del coche. Un golpe en los bajos puede obligar a sustituirla, y ese gasto solo lo cubre un todo riesgo.
¿Qué revisar además del precio?
Franquicia y cuánto pagarías en caso de siniestro
Antes de comparar compañías de seguros de coche, conviene calcular el peor escenario. La franquicia solo compensa si el asegurado puede asumirla sin problema varias veces al año.
Asistencia en viaje y vehículo de sustitución
Hay que comprobar desde qué distancia se activa la asistencia y cuántos días de coche de sustitución incluye la póliza.
Conductores ocasionales declarados
Cualquier persona que conduzca el coche con cierta frecuencia debe figurar en la póliza.
Exclusiones y letra pequeña
Alcohol, carné no válido o uso profesional del vehículo suelen quedar fuera de la cobertura de daños propios.
Algunas FAQs sobre seguros de coche
1. ¿Cuál es el seguro de coche mínimo obligatorio?
El seguro con responsabilidad civil obligatoria. Es el único que exige la ley a cualquier vehículo a motor con estacionamiento habitual en España, aunque apenas se use. Cubre los daños personales y materiales causados a otras personas, pero no los del propio coche ni las lesiones del conductor que provoca el accidente.
2. ¿Se puede cambiar de modalidad de seguro antes del vencimiento?
Sí, en la mayoría de los casos. Ampliar coberturas suele poder hacerse en cualquier momento mediante un suplemento a la póliza. Reducirlas o cambiar de compañía es distinto: lo habitual es hacerlo al vencimiento, avisando con al menos un mes de antelación, como establece la Ley de Contrato de Seguro.
3. ¿Un conductor novel puede contratar un seguro a todo riesgo?
Sí. Ninguna norma lo impide, aunque algunas compañías aplican condiciones específicas a quien tiene poca experiencia, como franquicias obligatorias o primas más altas. En un coche nuevo o financiado suele ser la opción más prudente, y elegir una franquicia ayuda a contener el precio.
4. ¿El seguro de un coche eléctrico es más caro?
Depende del modelo y del perfil. El precio de compra y el coste de reparar la batería o los sistemas de alta tensión pueden elevar la prima, sobre todo en todo riesgo. Aun así, las diferencias varían mucho entre vehículos, así que lo razonable es comparar ofertas con coberturas equivalentes.
5. ¿Qué pasa si conduce mi coche alguien que no figura en la póliza?
Depende del contrato. Los daños a terceros quedan cubiertos por la responsabilidad civil obligatoria, pero si la póliza excluye a conductores no declarados, la aseguradora puede limitar otras coberturas o reclamar después al asegurado. El caso más delicado es el de un conductor novel no incluido.