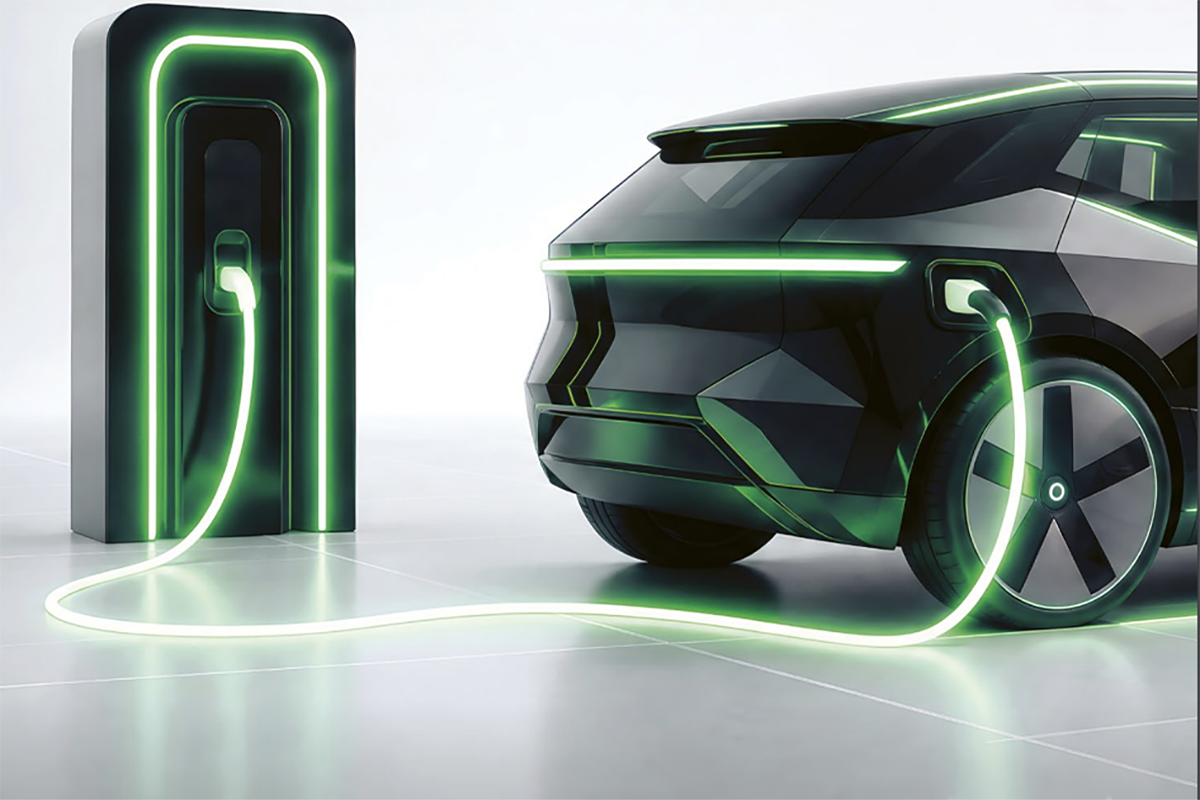
- El informe sobre la infraestructura de la recarga rápida señala que más del 25% de los puntos de suministro instalados en España superan los 22 kW de potencia
- La media europea supera ligeramente el 20% y solo España, Portugal, Reino Unido, Polonia y Noruega superan el 25%
- Coches eléctricos: el informe que desmonta todos los mitos y explica por qué pisan mucho menos el taller que un vehículo de combustión
El proceso de transición hacia la movilidad sostenible en nuestro país avanza a dos velocidades. El último informe ‘EV Charging Index 2026′ publicado esta semana, que analiza la evolución de la movilidad eléctrica y las infraestructuras de recarga en 34 mercados, elaborado por la consultora Roland Berger, revela una paradoja estructural en el ecosistema de la automoción nacional. Mientras España ha consolidado una infraestructura de recarga pública rápida superior a la media de la Unión Europea, las matriculaciones de vehículos eléctricos puros (BEV) e híbridos enchufables (PHEV) continúan rezagadas frente a las potencias continentales.
Esta dualidad dibuja un escenario atípico, ya que durante muchos años, el principal argumento para justificar las bajas ventas de coches enchufables era la falta de puntos de carga públicos (la conocida ansiedad por la autonomía). Sin embargo, los datos técnicos demuestran que la red de infraestructura ya no es el cuello de botella. Cabe recordar que el informe está confeccionado con los datos a 31 de diciembre de 2025.
Una fase de madurez selectiva
El despliegue de infraestructura en España ha entrado en una fase de madurez selectiva. Los operadores de redes de recarga (CPO) han abandonado la expansión indiscriminada de cargadores en entornos urbanos para concentrar sus inversiones en corredores estratégicos y estaciones de alta capacidad, algunos ya existentes que se han visto mejorados. Como resultado, España cuenta actualmente con 56.682 puntos de recarga públicos operativos, según el último Barómetro de Electromovilidad.
Juan Luis Vílchez, senior partner de Roland Berger en Iberia, señala: “El mercado español de recarga de vehículos eléctricos ha entrado en una fase más selectiva de crecimiento. Tras una primera etapa de despliegue basado, en buena medida, en una estrategia de ‘mancha de aceite’, los operadores cuentan hoy con más datos y experiencia para identificar dónde existe una demanda sostenible. La utilización y, por tanto, los economics de muchos puntos siguen siendo ajustados, lo que está elevando el nivel de exigencia en las decisiones de inversión. En este contexto, los operadores están concentrando crecientemente sus esfuerzos en aumentar la potencia y capacidad de los emplazamientos existentes que funcionan, frente a continuar expandiéndose de forma indiscriminada”.
Los usuarios demandan más recarga ultrarrápida

El dato más destacado en cuanto a la infraestructura de recarga rápida del informe de Roland Berger apunta a que más del 25% de los puntos de suministro instalados en España superan los 22 kW de potencia, situándose por encima del promedio de la Unión Europea, donde este ratio supera ligeramente el 20%. Asimismo, la eficiencia del mallado nacional es notable, con una tasa de uso que promedia 13 vehículos electrificados por cada punto de carga público, superando la media comunitaria de 14. Esta distribución óptima garantiza que los usuarios actuales disfruten de una experiencia de carga rápida solvente en viajes de larga distancia.
“A medida que la electrificación gana terreno, el principal reto pasa a ser garantizar que la infraestructura se adapte a ese crecimiento. La expansión de la recarga rápida y ultrarrápida será determinante para sustentar el desarrollo del mercado español en los próximos años”, afirma Pedro Galhardas, senior partner de Roland Berger en Iberia.
El verdadero reto actual reside en la demanda del consumidor, condicionada por factores económicos, la burocracia en las ayudas estatales y la falta de familiaridad con las ventajas a largo plazo de la tecnología eléctrica.
La economía doméstica de las familias lastra las ventas de EV y PHEV

El optimismo en torno a la infraestructura de recarga rápida contrasta de forma directa con los datos de los concesionarios. A pesar de los esfuerzos del sector, la cuota de mercado combinada de vehículos BEV y PHEV en España se situó en un discreto 18% al cierre del ejercicio 2025, una cifra muy alejada del 29% que registra la media de la Unión Europea. Países del entorno directo como Portugal (35%) o potencias del norte como los Países Bajos (60%) y Noruega (89%) operan en un mercado completamente electrificado.
Los analistas sectoriales achacan este retraso comercial a la renta per cápita media de los hogares españoles muy por debajo de las de otros países de nuestro entorno, combinada con un coste inicial de adquisición todavía elevado para los segmentos medios de la población.
No obstante, el segundo semestre de 2026 está marcando un cambio de tendencia. La llegada de los fondos del renovado Plan Auto+ ha agilizado la entrega de incentivos directos y ha provocado un repunte histórico. El pasado mes de septiembre, las ventas de vehículos 100% eléctricos alcanzaron un récord absoluto de 17.638 unidades en un solo mes, impulsando la cuota de electrificación de turismos hasta el 22,7%.
Te puede interesar…
- Otro SUV chino para el mercado europeo, Geely presentará en París el Monjaro EM-i que promete más de 1.000 km de autonomía
- Repsol inaugura un hub de recarga ultrarrápida en Castilla La Mancha, a medio camino entre Madrid y Andalucía
- Volkswagen dará la cara por la industria automotriz continental en el Salón de París: este es el ambicioso plan ‘For Europe’

Más de tres décadas dedicado a informar, en papel, radio, TV e Internet. Soriano con alma de madrileño. Apasionado del motor y del deporte. No siempre la vida nos va sobre ruedas, aunque todos desearíamos que así fuera y si es con un motor eléctrico por medio, mejor.