- Solo 62 GWh de los 488 GWh de capacidad potencial europea para 2030 quedarían respaldados por obligaciones de compra, según Transport & Environment.
- El estudio estima que 220 GWh podrían quedarse sin demanda europea, mientras otros 206 GWh dependerían de compras voluntarias de los fabricantes.
- España también tiene inversiones en juego, con proyectos como PowerCo en Sagunto y la fábrica de CATL y Stellantis en Zaragoza.
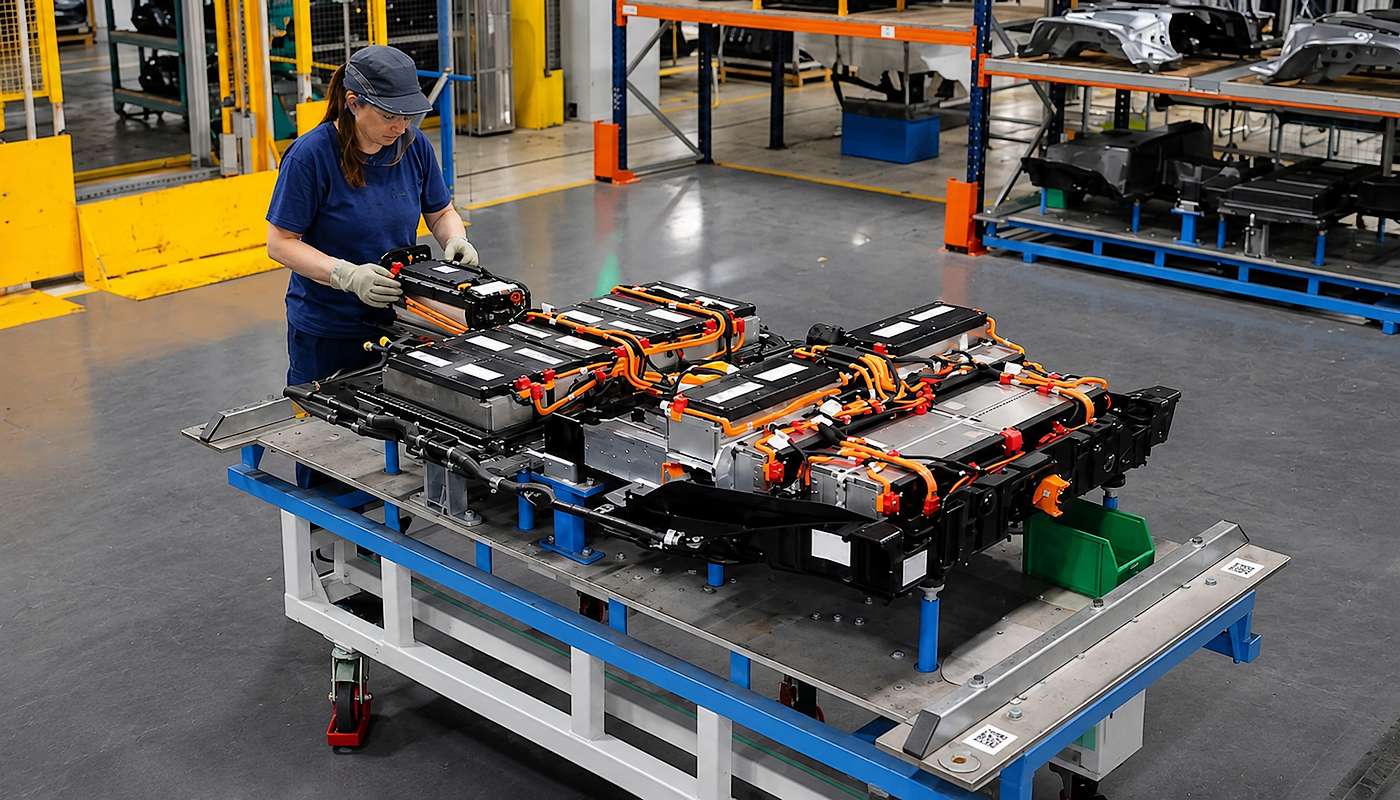
Europa lleva años destinando miles de millones de euros a construir fábricas de baterías para reducir su dependencia de China y asegurar el futuro de su industria automovilística. Sin embargo, una modificación de las normas que regulan la transición hacia el coche eléctrico podría comprometer buena parte de esas inversiones.
Un nuevo estudio de Transport & Environment (T&E) advierte de que el acuerdo alcanzado por Francia y Alemania apenas garantizaría la compra del 13% de las baterías que la Unión Europea podría fabricar en 2030, dejando a numerosos proyectos industriales expuestos a la competencia de proveedores extranjeros.
La organización ecologista ha analizado las consecuencias del pacto anunciado el 16 de octubre entre París y Berlín, que propone flexibilizar los objetivos de emisiones de los automóviles y suavizar las exigencias para utilizar baterías fabricadas en Europa. Según sus cálculos, de los 488 GWh de capacidad anual potencial previstos para 2030, únicamente 62 GWh quedarían respaldados por obligaciones regulatorias de compra. Otros 206 GWh tendrían compradores en el escenario estimado, pero sin garantías legales, mientras que 220 GWh podrían quedarse sin demanda procedente del mercado europeo de coches eléctricos.
Menos exigencias en la fabricación

El origen del problema está en la negociación del Industrial Accelerator Act (IAA), la futura legislación europea con la que Bruselas pretende reforzar la producción industrial dentro de la Unión y vincular determinados incentivos públicos al contenido fabricado localmente.
Francia y Alemania han propuesto que, para los vehículos que puedan beneficiarse de las medidas contempladas en esa legislación, el porcentaje exigido de celdas de batería de origen europeo sea del 10% durante 2028 y 2029, del 20% entre 2030 y 2031 y del 70% a partir de 2032.
Transport & Environment considera que esos porcentajes resultan insuficientes para impulsar nuevas inversiones. Según sus estimaciones, más de la mitad de las celdas instaladas en los eléctricos vendidos en la Unión Europea durante 2025 ya procedían de fábricas situadas en territorio comunitario. Por tanto, los requisitos previstos para los primeros años serían considerablemente inferiores al nivel de fabricación local que ya existe.
Además, las obligaciones no afectarían a todos los coches eléctricos comercializados, sino a los vehículos elegibles para determinados programas de apoyo o contratación pública. Esta limitación reduce todavía más la cantidad de baterías cuya compra quedaría garantizada.
El escenario sería diferente con una aplicación más estricta del principio Made in EU. Según el estudio, una normativa que vinculase los incentivos a la utilización de celdas fabricadas en la Unión permitiría garantizar 311 GWh de demanda en 2030, aproximadamente cinco veces más que con la propuesta francoalemana.
Hasta 220 GWh de baterías podrían quedarse sin comprador
Los cálculos de T&E muestran el desequilibrio entre las inversiones previstas y las necesidades que generarían las nuevas reglas. Frente a una capacidad potencial de 488 GWh, la demanda europea estimada bajo el acuerdo francoalemán alcanzaría 268 GWh, incluyendo las compras voluntarias de los fabricantes.
Eso dejaría 220 GWh sin compradores dentro del mercado europeo de vehículos eléctricos, una capacidad que tendría que buscar otros destinos, como el almacenamiento estacionario o las exportaciones, siempre que existiera suficiente demanda para absorberla.
La organización advierte de que los proyectos más expuestos serían aquellos que todavía no han alcanzado una producción estable o necesitan contratos a largo plazo para completar su financiación. Entre las instalaciones citadas aparecen la fábrica de PowerCo en Salzgitter, Alemania; Verkor en Dunkerque, Francia; y las antiguas instalaciones de Northvolt en Suecia, ahora vinculadas a Lyten.
A esta incertidumbre se añade la posibilidad de ampliar el concepto Made in Europe a países con acuerdos de libre comercio con la Unión. T&E estima que una definición geográfica demasiado amplia podría desplazar fuera de la UE alrededor de 100 GWh de demanda de celdas y otros 250 GWh de materiales activos para cátodos en 2030.
La organización defiende unas exigencias de contenido local más estrictas para evitar que los incentivos públicos terminen favoreciendo cadenas de suministro exteriores en lugar de consolidar la industria comunitaria.
España, con inversiones en juego
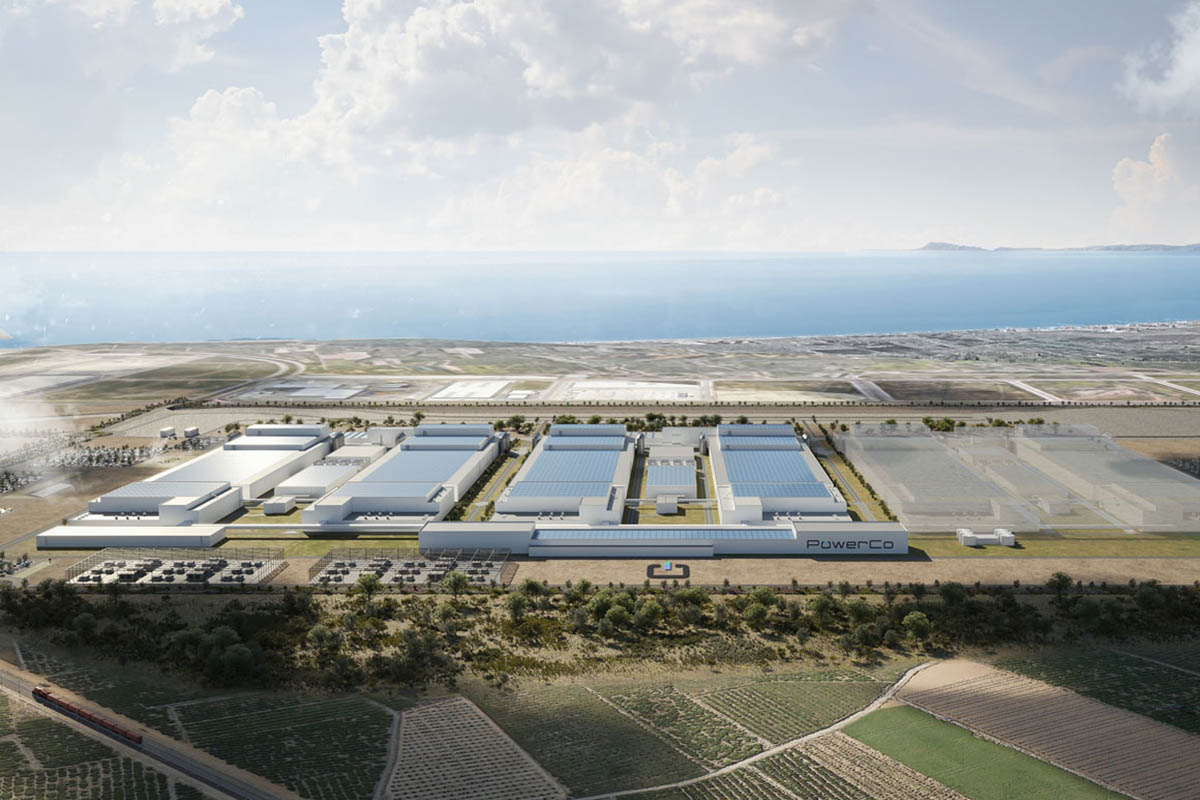
La situación afecta igualmente a España, donde se están desarrollando varios proyectos industriales vinculados a las baterías y al vehículo eléctrico. Uno de los más importantes es la gigafactoría de PowerCo en Sagunto (Valencia). La filial de Volkswagen prevé iniciar su actividad a finales de 2027 y ha establecido una alianza con el fabricante chino Gotion para desarrollar la producción de celdas LFP. Los dos primeros bloques alcanzarán una capacidad conjunta de 30 GWh anuales a pleno rendimiento, suficiente para abastecer a unos 350.000 o 400.000 eléctricos, dependiendo de sus baterías.
También destaca el proyecto impulsado por Stellantis y CATL en Zaragoza, con una inversión anunciada de hasta 4.100 millones de euros y una capacidad prevista de hasta 50 GWh. La fábrica producirá celdas de litio-ferrofosfato (LFP) y forma parte de la estrategia para abastecer de baterías a los vehículos eléctricos del grupo automovilístico.
Existe, además, otra particularidad: algunos de los mayores proyectos españoles están respaldados por alianzas entre fabricantes europeos y empresas chinas. Esto permite producir celdas dentro de la Unión, pero también demuestra que localizar la fabricación en Europa no implica necesariamente controlar toda la tecnología o la cadena de suministro.
Te puede interesar
- El golpe definitivo de Renault: fabricará en España coches eléctricos con baterías baratas y 750 km de autonomía
- De fabricar coches de lujo a fabricar autobuses eléctricos y baterías, la nueva vida que le espera a la factoría de Maserati en Grugliasco
- Ni más baterías ni nuevos puntos de recarga: el invento en el motor de los coches eléctricos NIO que cambia la carga rápida para siempre

No era la idea inicial pero las cuatro ruedas se cruzaron en mi camino periodístico y desde entonces no he parado de disfrutar al volante. Enamorado del sonido de algunos motores, hoy por hoy vivo con sorpresa y emoción el camino electrificado que está tomando el sector.