- Los vehículos de combustión interna tienden a desaparecer de la producción mundial, aunque en EEUU todavía mantendrán una cuota del 51% en 2030
- Las empresas tecnológicas como Xiaomi comienzan a ganar cuota de mercado a pasos agigantados
- Los datos de AEDIVE fijan en 53.414 los puntos de recarga pública operativos en España a día 1 de abril
El avance de la movilidad eléctrica es imparable. No cabe duda de que el empuje de la industria automotriz china ha sido determinante en esta tendencia que ya no tiene vuelta atrás. La ingente cantidad de dinero que ha destinado el Gobierno chino para el desarrollo de los vehículos electrificados a través de multitud de marcas que van acaparando cada vez más cuota de mercado por todo el mundo ha obligado al resto de competidores a destinar también inversiones multimillonarias en el mismo sentido.
De esta forma, y según nos revela PwC (PricewaterhouseCoopers), una de las cuatro firmas de servicios profesionales más grandes del mundo, en el año 2030, la producción mundial de vehículos de combustión pasará del 60% actual a un mínimo histórico del 41%. Así se desprende del estudio ‘Global Automotive Outlook’ elaborado por PwC a partir de una encuesta realizada a 720 directivos del sector de automoción de 33 países diferentes.
Los vehículos eléctricos puros acapararán el 30% de la producción mundial
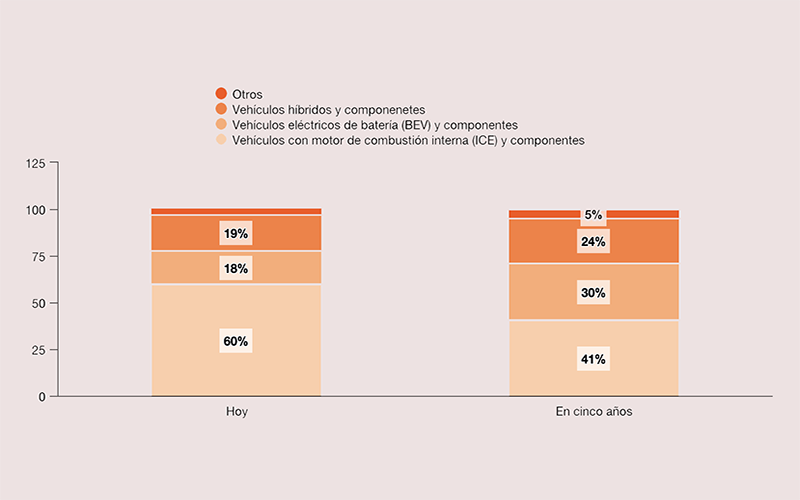
Este mismo estudio prevé que la producción de vehículos eléctricos puros pasará del 18% al 30% en cinco años, acaparando cada vez más protagonismo sobre las tecnologías híbridas, consideradas en muchos casos como de transición.
Eso sí, la evolución no será uniforme en todo el mundo, avanzando a diferente ritmo según la región. Por ejemplo, en Estados Unidos, se espera que todavía un 51% de la producción en 2030 será de vehículos de combustión interna, mientras que en China pasará del actual 43% al 29%, a la vez que la cuota de los VEB aumentará del 29% de este año al 41% en 2030.
Pero la revolución eléctrica de la automoción conlleva otros grandes cambios en la industria automotriz que destacan los directivos encuestados y uno de los más significativos es que el valor de un vehículo cada vez viene más determinado por el software integrado, los servicios digitales y el análisis de datos. De esta manera, las previsiones apuntan a que el uso de tecnologías avanzadas en la cadena de valor del sector de automoción aumentará del actual 47% al 72% en 2030.
Este dato va en la sintonía de aquellos que destacan que la evolución del sector nos lleva a desplazarnos en ordenadores con ruedas. Y ahí es donde encontramos otro de los grandes cambios de la industria. Empresas tecnológicas como Xiaomi comienzan a ganar cuota de mercado a pasos agigantados en un espacio de tiempo muy corto. La competencia para los fabricantes tradicionales se amplía, con efectos imprevisibles, por lo que una empresa bien gestionada, con una sólida disciplina financiera y una larga trayectoria de éxito, corre el riesgo de quedarse atrás frente a competidores con menos experiencia.
El cliente tradicional pierde peso

No es que los clientes tradicionales vayan a adelgazar, no. Es que los clientes tradicionales van a ser cada vez menos trascendentes en el volumen de ventas de las marcas, que comienzan a centrar su atención en los operadores de flotas comerciales, los proveedores de servicios de movilidad y las Administraciones Públicas.
“El sector de automoción está entrando en una nueva etapa en la que la electrificación, el software y los datos redefinirán tanto el vehículo como el modelo de negocio. Para competir, las compañías tendrán que diversificar sus fuentes de ingresos, acercarse a nuevos clientes y acelerar el desarrollo de capacidades tecnológicas en los mercados con mayor potencial de crecimiento”, afirma Manuel Díaz Delgado, socio responsable de Automoción en PwC.
Europa occidental pierde protagonismo
Los ojos de la industria se posan en Asia, concretamente en las regiones meridional y sudoriental. En la primera se espera que el crecimiento sea del 24% al 45% y en la segunda, del 31% al 44%. Cabe destacar la opinión de los encuestados alemanes, que piensan que la caída de Europa Occidental será de aúpa, del 78% actual al 48% en 2030. Si lo dicen los alemanes es como para echarse a temblar en este lado del mundo.
La industria deberá invertir más IA y en I+D y desarrollo de producto, por encima de la fabricación y las operaciones y de las plataformas digitales y la monetización de datos, con el objetivo de abrir nuevas vías de crecimiento.
Por otro lado, la proporción de fabricantes que sitúan la conducción autónoma y los sistemas avanzados de asistencia al conductor entre sus tres principales fuentes de ingresos, pasará del 9% este año al 24% en 2030.
Te puede interesar…
- El nuevo MINI Countryman Untamed Edition debuta en el lago Tahoe con su espíritu más aventurero
- La paradoja del coche eléctrico en España: superamos a Europa en cargadores rápidos
- Otro SUV chino para el mercado europeo, Geely presentará en París el Monjaro EM-i que promete más de 1.000 km de autonomía

Más de tres décadas dedicado a informar, en papel, radio, TV e Internet. Soriano con alma de madrileño. Apasionado del motor y del deporte. No siempre la vida nos va sobre ruedas, aunque todos desearíamos que así fuera y si es con un motor eléctrico por medio, mejor.